**估值修复逻辑引爆市场 低估值板块或迎新一轮价值重估潮**
**快讯**
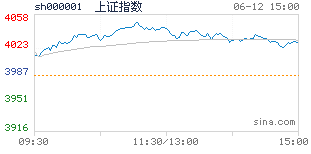
今日A股市场风格切换迹象显著,低估值板块集体异动,银行、基建、周期股等权重板块早盘大幅走高,带动上证指数一度突破3300点关口。截至收盘,银行板块涨幅超3%,基建ETF(516970)放量成交超15亿元,钢铁、煤炭等周期行业个股亦出现多只涨停。市场人士指出,本轮行情的核心逻辑在于“估值修复”预期的强化,资金从高估值赛道向低估值蓝筹迁移的趋势或持续发酵。
**资金动向揭示风格转向**
近期市场资金流向出现明显分化。据Wind数据统计,近一周内,银行、建筑装饰、交通运输等低估值板块获北向资金净流入超80亿元,而前期热门的新能源、半导体板块则遭遇资金净流出。某公募基金经理表示:“当前市场对高估值赛道的业绩可持续性存在分歧,而低估值板块的防御属性与政策红利叠加,正在吸引长期资金布局。”
以银行板块为例,截至8月20日,42家A股上市银行平均市盈率(TTM)仅为4.8倍,市净率(PB)0.6倍,处于历史绝对低位。中信证券研报指出,随着宏观经济企稳预期升温,银行资产质量改善与净息差企稳的双重逻辑将支撑估值修复,板块有望迎来“戴维斯双击”。今日招商银行、宁波银行等龙头股涨幅均超4%,显示资金对优质低估值标的的偏好。
**政策催化强化估值重构预期**
近期多项政策信号成为低估值板块启动的催化剂。7月底中央政治局会议强调“扩大有效投资”,随后多地重大项目集中开工,基建投资增速预期上调。中国建筑、中国交建等基建央企订单饱满,但股价长期滞涨,估值修复空间被市场关注。此外,房地产行业政策边际放松,保利发展、万科A等龙头房企股价异动,市场开始重新审视其资产价值与分红稳定性。
周期行业同样受益于供需格局改善。钢铁行业限产政策持续,优质股票配资平台叠加基建需求回暖,螺纹钢期货价格近一个月反弹超10%,带动相关上市公司股价走强。煤炭板块则因夏季用电高峰与库存低位,动力煤价格维持高位,中国神华、陕西煤业等个股年内涨幅显著落后于行业基本面,补涨需求强烈。
**机构观点分歧中看多**
对于本轮低估值板块行情的持续性,机构观点存在一定分歧。部分乐观派认为,当前市场正处于“高切低”的阶段性风格切换期,低估值板块的估值修复空间可能持续至四季度。国泰君安策略团队指出,随着美联储加息周期进入尾声,人民币汇率企稳,外资回流将优先配置低估值、高股息的蓝筹股,形成估值修复的良性循环。
但谨慎派则提醒,低估值板块的反弹需基本面配合。某私募基金经理表示:“银行、基建等行业的业绩弹性有限,估值修复更多是资金避险需求驱动,若宏观经济数据未超预期,行情可能缺乏持续性。”他建议重点关注兼具估值优势与成长性的细分领域,如绿电运营、能源基建等。
**市场隐现新投资主线**
值得注意的是,本轮低估值行情并非简单炒作“低价股”,而是围绕“政策红利+业绩确定性”展开。例如,水电、公路等垄断性行业因现金流稳定、分红率高,被市场重新定义为“类债券资产”,长江电力、宁沪高速等个股近期创历史新高。此外,具备“中特估”概念的央企上市公司,因改革预期与低估值叠加,成为资金重点挖掘对象。
市场分析人士认为,在注册制改革与机构投资者占比提升的背景下股票配资推荐,A股市场估值体系或加速重构,低估值板块的价值重估将成为中长期趋势。但投资者需警惕部分个股因短期情绪推动出现的过度炒作,结合行业景气度与公司基本面进行理性决策。